
Уверенный выбор

Страхование
09 November 2026
Прочтение: 20 минут
Накопительное страхование жизни (НСЖ): что это, виды и как работает
Рассказываем в подробностях что такое накопительное страхование жизни (НСЖ).
Содержание:
Накопительное страхование жизни (НСЖ) — это договор со страховой компанией, который совмещает накопление капитала и страховую защиту. Вы вносите регулярные платежи, получаете гарантированную доходность, зафиксированную в договоре, а ваша жизнь застрахована на весь срок.
За последние два года накопительное страхование жизни стало одним из самых быстрорастущих финансовых продуктов в стране. В первом полугодии 2026 года объем страхового рынка увеличился на 14,4% год к году.
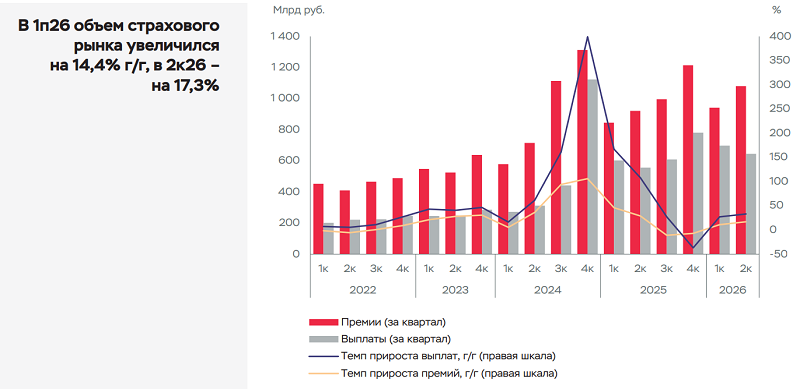
Источник: Банк России «Обзор ключевых показателей деятельности страховщиков»
И основной вклад в рост премий в первом полугодии 2026 года также по отчету Банка России внесло именно НСЖ.
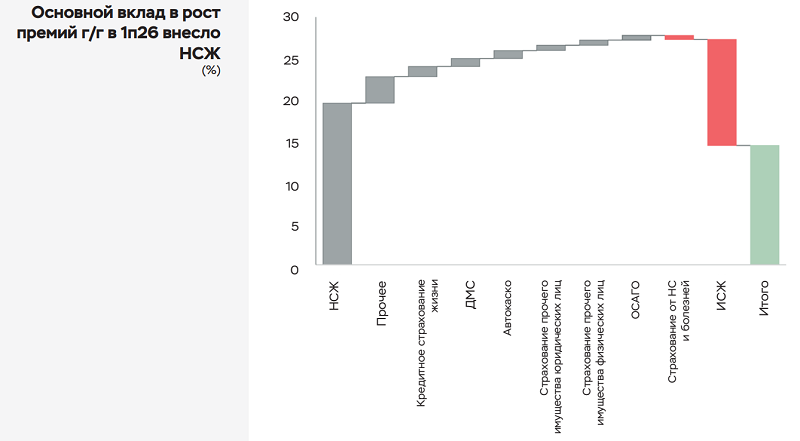
Источник: Банк России «Обзор ключевых показателей деятельности страховщиков»
По данным Банка России, за I полугодие 2026 года взносы по НСЖ достигли 864 млрд рублей — рост на 66% год к году. Продукт стал массовым благодаря высокой ключевой ставке (14% на сентябрь 2026) и доходности на уровне банковских вкладов.
Совет эксперта: цифры роста рынка — это не гарантия вашей личной выгоды. Они лишь показывают, что продукт стал популярным. Ваш результат определяет один документ — договор, который вы подписываете.По своей сути, НСЖ совмещает функции страхования и долгосрочного инвестирования. Если с застрахованным случается несчастье, страховая компания выплачивает компенсацию его близким, а если страховой случай не наступает, клиент получает накопленную сумму с процентами по окончании срока договора.
Полиса накопительного страхования сочетает несколько функций:
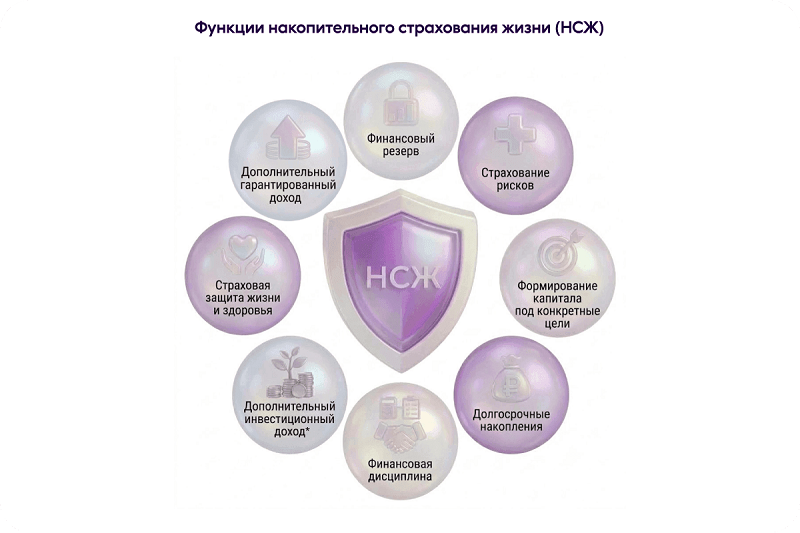
*- на рынке есть полисы НСЖ с негарантированным инвестиционным доходом. В линейке программ Ренессанс Жизнь представлены полисы с гарантированной доходностью, прописанной в условиях договора.
Разберём, как именно работает накопительное страхование, что оно может предложить, и в чём его преимущества и особенности.
Как работает накопительное страхование жизни?
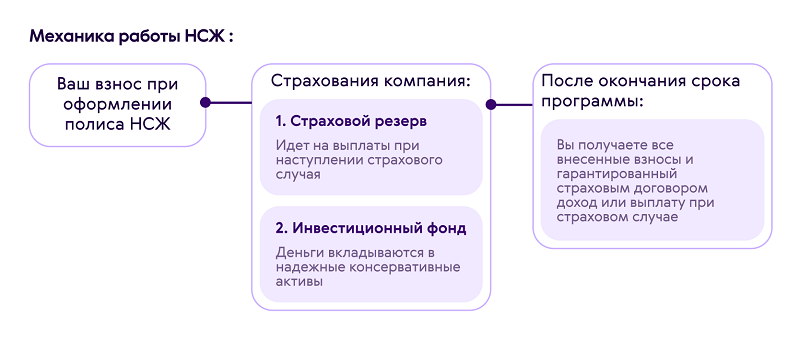
НСЖ работает по принципу разделения взноса на две части. Страховая компания после заключения договора с клиентом обязуется предоставлять страховую защиту и одновременно формировать накопления за счёт регулярных взносов. Эти взносы распределяются на две части:
Страховая часть или страховой резерв — для покрытия страховых рисков.
Накопительная часть или инвестиционный фонд — направляется на инвестиции для увеличения капитала клиента.
Средства, которые поступают в накопительную часть, инвестируются в финансовые инструменты: обычно это облигации, депозиты и другие низкорисковые активы, что обеспечивает стабильность доходности. Благодаря этому клиент по окончании срока действия договора получает не только свои взносы, но и доход от вложений, а в случае наступления страхового случая его семья получает страховую сумму независимо от того, сколько взносов уже было сделано.
Механика работы полиса НСЖ наглядно показана на картинке ниже.
Как это работает по шагам:
Заключение договора. Вы выбираете срок от 1 года до 30 лет и сумму, которую хотите накопить.
Внесение взносов. Платите единоразово или по графику — ежемесячно, ежеквартально, ежегодно.
Страховая защита. На весь срок действует покрытие: при гибели застрахованного выплату получают выгодоприобретатели.
Накопление капитала. Страховая инвестирует средства в консервативные финансовые инструменты (облигации, депозиты и т.д.), начисляет гарантированный доход.
Получение выплаты. По окончании срока вы забираете взносы плюс доходность из договора.
Пример: при ежегодном взносе 100 000 рублей на 5 лет и ставке 14% вы получите 685 000 рублей — ваши 500 000 рублей плюс 185 000 рублей дохода.
Разобрали механику работы. Теперь посмотрим, какие виды накопительного страхования предлагают страховые компании.
Какие есть НСЖ: классификация
НСЖ классифицируется по 4 признакам: срок действия, способ взносов, валюта и набор страховых рисков. Их может быть больше, но мы выделили самые важные. Зная эти параметры, вы сможете сравнивать программы разных страховых компаний.
По сроку действия договора
Тип | Срок | Для кого |
|---|---|---|
Краткосрочные | 3 месяца — 1 год | Тестирование продукта, короткие цели |
3—30 лет | Крупные цели: образование детей, пенсия, недвижимость |
По способу внесения взносов
Тип | Как платить | Преимущество |
|---|---|---|
Единовременный | Вся сумма сразу | Максимальная доходность, нет риска пропуска платежа |
Регулярный | Ежемесячно/ежегодно | Меньшая нагрузка на бюджет, дисциплина накоплений |
По валюте страхования
Рублёвые полисы — классический вариант для доходов и расходов в рублях.
Валютные полисы (в долларах) — для диверсификации, но с валютным риском.
По набору страховых рисков
Базовый пакет: дожитие до конца срока + смерть в ДТП.
Расширенный пакет: + потеря трудоспособности, травмы, критические заболевания.
Теперь мы знаем по каким параметрам сравнивать программы. Далее разберёмся, чем НСЖ отличается от похожего продукта — ИСЖ.
НСЖ и ИСЖ: в чём разница
Оба продукта — про страхование жизни плюс деньги. Но работают они по-разному. Коротко: НСЖ — про предсказуемость, ИСЖ — про потенциально больший доход, но с риском.
Параметр | НСЖ (накопительное) | ИСЖ (инвестиционное) |
|---|---|---|
Главная идея | Копить стабильно | Заработать на инвестициях |
Срок договора | от 1 года | долгосрочные |
Взносы | Регулярные или единовременный | Чаще единовременный |
Доходность | Гарантированная, фиксированная | Не гарантирована, зависит от рынка |
Риск | Минимальный | Средний |
Налоговый вычет | Да (при сроке от 5 лет) | Да (при сроке от 5 лет) |
Важно знать про ИСЖ в 2026 году. С 1 января 2026 года новые продажи стандартных полисов ИСЖ в России запрещены Банком России.
Но с 1 июля 2026 года появился другой инвестиционный механизм с расчетной доходностью, в народе, НСЖ 2.0. Он доступен только квалицированным инвесторам с порогом входа от 6 млн рублей (дополнительная статья 11. Страхование жизни с доходностью).
Также на смену стандартного ИСЖ пришло долевое страхование жизни (ДСЖ) — это более прозрачный продукт. Часть взноса идет на покупку паев ПИФов и эти активы напрямую принадлежат клиенту. Проще говоря: классического ИСЖ на рынке больше не купить, а выбор сегодня — между предсказуемым НСЖ и более рискованным ДСЖ.
Совет эксперта: если вы не хотите разбираться в фондовом рынке и вам важно точно знать сумму на выходе — это НСЖ. Если готовы к тому, что доход может оказаться и нулевым ради шанса заработать больше — тогда стоит присмотреться к ДСЖ. Разные задачи — разные инструменты. А вот старый добрый ИСЖ с 2026 года уже не вариант.
Поняли разницу между продуктами. Теперь честно о сильных и слабых сторонах накопительного страхования жизни.
Преимущества и недостатки накопительного страхования жизни
НСЖ имеет 5 преимуществ и 4 ограничения. Мы выделили основное на что вам стоит обратить особое внимание. Продукт подходит для долгосрочных целей, но не заменяет вклад при необходимости быстрого доступа к деньгам.
Плюсы НСЖ
Преимущество | Как работает |
|---|---|
Два в одном | Накопление капитала + страховая защита жизни |
Гарантированная доходность | Ставка зафиксирована в договоре, не снизится при обвале рынков |
Налоговый вычет | Возврат до 88 000 ₽ при сроке от 5 лет |
Юридическая защита | Деньги не делятся при разводе, не арестовываются при банкротстве |
Финансовая дисциплина | Регулярные взносы помогают дойти до цели |
Минусы НСЖ
Ограничение | Что это значит |
|---|---|
Потери при досрочном расторжении | В первые годы выкупная сумма может быть меньше внесённого |
Доходность ниже рискованных инструментов | Акции и фонды потенциально дают больше, но без гарантий |
Долгие обязательства | Деньги «заморожены» на срок договора |
Нет гарантии АСВ | До 1 января 2027 года взносы не застрахованы государством |
Вывод: НСЖ — инструмент для конкретной задачи: копить + защищать жизнь + получить вычет. Плохая замена вкладу, если нужна только доходность или быстрый доступ к деньгам.
Взвесили за и против. Рассмотрим подводные камни, о которых не расскажут в рекламе.
Риски и подводные камни
НСЖ несёт 4 основных риска. Знание этих особенностей поможет избежать потерь при оформлении договора.
1. Выкупная сумма в первые годы
При досрочном расторжении вы получите не все внесённые деньги. По некоторым программам в первый год выкупная сумма близка к нулю.
Правило: не кладите в НСЖ деньги, которые могут срочно понадобиться.2. Пропуск взносов
По регулярным программам пропуск платежа ведёт к расторжению договора с потерей части средств.
Правило: оценивайте нагрузку на бюджет трезво, выбирайте посильную сумму взноса.3. Зависимость доходности от ставки ЦБ
Высокие ставки сейчас — следствие высокой ключевой ставки (14% на сентябрь 2026). При снижении ставки ЦБ новые программы будут менее доходными.
Правило: фиксируйте ставку на долгий срок, если планируете копить 5+ лет.4. Риск неверного выбора продукта
Иногда под видом «вклада с повышенной ставкой» продают НСЖ или ИСЖ. Это разные инструменты с разными условиями.
Правило: всегда уточняйте, что именно вам предлагают — депозит, НСЖ или ДСЖ.
По мнению генерального директора СК «Ингосстрах-Жизнь» Владимира Черникова, сейчас клиенты придерживаются сберегательного поведения. Снижение ключевой ставки уже отразилось на динамике депозитов, о чем говорит прирост за I квартал 2026 лишь 0,5% против 14% за весь 2025 год. В приоритете инструменты, которые фиксируют повышенную ставку гарантированного дохода на длительный срок. Для этой задачи лучше всего подходит НСЖ.
Источник: материал «Страхование жизни: что может крупнейший сегмент страхового рынка» издания Forbes
НСЖ — хороший продукт для конкретной задачи (копить + защищать жизнь + получить вычет), но плохая замена вкладу или брокерскому счёту, если вам нужна только доходность или быстрый доступ к деньгам.
Разобрали риски. Теперь посмотрим, какие выплаты предусмотрены договором накопительного страхования.
Виды выплат по договору накопительного страхования жизни
Договор НСЖ предусматривает 2 сценария выплат. Клиент получает деньги либо при наступлении страхового случая (страховая выплата), либо по окончании срока договора (выплата накоплений).
Сценарий 1: Страховая выплата
При гибели застрахованного или потере трудоспособности страховая компания выплачивает страховую сумму выгодоприобретателям. Размер выплаты не зависит от количества внесённых взносов — даже если вы заплатили один раз, семья получит полную сумму.
Сценарий 2: Выплата накоплений
Если страховой случай не наступил, по окончании срока вы получаете:
все внесённые взносы,
гарантированный доход по ставке из договора.
Поняли, какие выплаты предусмотрены. Теперь разберём, как получить налоговый вычет по НСЖ.
Налоговые льготы по НСЖ в 2026 году
НСЖ даёт право на налоговый вычет до 88 000 рублей. Льгота доступна при сроке договора от 5 лет и уплате НДФЛ по ставке 13—22%.
Параметр | Значение |
|---|---|
Максимальная сумма взносов для вычета | 400 000 ₽ в год |
Ставка возврата | 13—22% (зависит от вашей ставки НДФЛ) |
Максимальный возврат | 88 000 ₽ (при ставке 22%) |
Условие | Срок договора от 5 лет |
Пример: при ежегодном взносе 100 000 рублей и ставке НДФЛ 13% вы вернёте 13 000 рублей. За 5 лет — 65 000 рублей дополнительного дохода.
Ниже визуально представлено как работает налоговый вычет:
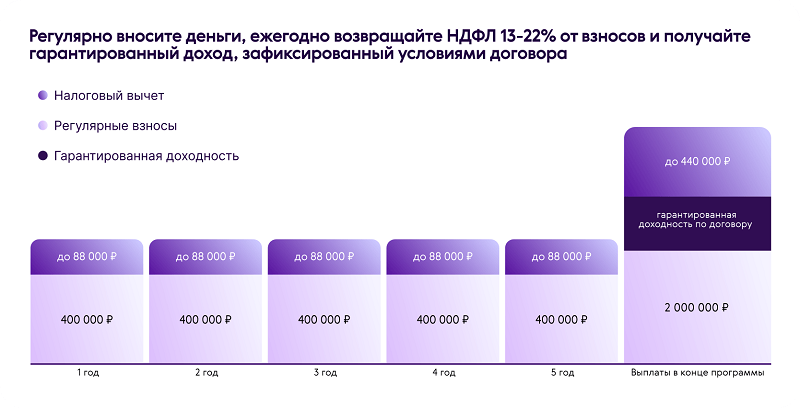
Примечание: без учета дополнительного негарантированного инвестиционного дохода.
Разобрались с налоговыми льготами. Теперь сравним НСЖ с классическим банковским вкладом.
Чем НСЖ лучше банковского вклада?
Накопительное страхование отличается от вклада по 6 параметрам. Продукты решают разные задачи: вклад — сохранить деньги, НСЖ — накопить + защитить жизнь + получить налоговый бонус.
Параметр | Банковский вклад | НСЖ |
Страховая защита жизни | Нет | Да |
Гарантия дохода | Да (по договору вклада) | Да (по договору со страховщиком) |
Налоговый вычет | Нет | Да (от 5 лет) |
Защита при разводе / от ареста | Нет | Да |
Досрочное снятие без потерь | Без потерь | С потерей части средств |
Гарантия государства (АСВ) | До 1,4 млн ₽ (АСВ) | До 2,8 млн ₽ (с 01.01.2027) |
Вывод: выбирайте вклад, если нужен быстрый доступ к деньгам. Выбирайте НСЖ, если копите на долгосрочную цель и хотите дополнительную защиту.
Сравнили с вкладом. Теперь о государственных гарантиях — что изменится в 2027 году.
Государственные гарантии: что важно знать
С 1 января 2027 года взносы по НСЖ будут страховаться государством через АСВ (Агентство по страхованию вкладов) на сумму до 2,8 млн рублей. Это в 2 раза больше, чем гарантия по банковским вкладам (1,4 млн рублей).
Что делать до 2027 года: выбирайте надёжного страховщика. Смотрите на срок работы, рейтинги и надзор ЦБ. ООО «СК «Ренессанс Жизнь» работает с 2000 года и входит в топ-3 страховых компаний по сбору премий.Разобрались с гарантиями. Теперь подробнее о том, как защищены ваши деньги в НСЖ.
Как защищены деньги в НСЖ
Накопления в накопительном страховании защищены на 4 уровнях. Каждый уровень снижает риск потери средств.
Уровень 1: Юридическая защита
Деньги по полису не подлежат аресту, не делятся при разводе, не изымаются при банкротстве. Это прописано в ГК РФ.
Уровень 2: Надёжность страховщика
ООО «СК «Ренессанс Жизнь» работает с 2000 года, входит в топ-3 страховых компаний по сбору премий, проходит регулярный контроль ЦБ.
Уровень 3: Консервативные инвестиции
Средства клиентов инвестируются в гособлигации, корпоративные займы и другие низковолатильные активы. Резервирование защищает от рыночных колебаний.
Уровень 4: Страховая выплата
При наступлении страхового случая выплата производится в полном объёме независимо от количества внесённых взносов.
Поняли, как защищены деньги. Теперь посмотрим, какую доходность можно получить по программам НСЖ на примерах программ ООО «СК «Ренессанс Жизнь» .
Какой доход можно получить по разным программам НСЖ?
Современные программы НСЖ адаптированы к различным потребностям и предлагают множество опций для клиентов. Рассмотрим продукты компании ООО «СК «Ренессанс Жизнь»:
Выгодный старт. Краткосрочная программа, разработанная для новых клиентов, которая приносит гарантированную доходность 16% годовых за три месяца. Доступно оформление онлайн. Подходит для «безболезненного» входа в мир инвестиций. При максимальном взносе в 100 000 рублей за 3 месяца получаете 4 000 рублей. Также через менеджера можно повысить лимит взноса в программу.
Уверенный Выбор. Программа с двумя выплатами — через три месяца с доходом 18-20% и по завершении года с доходом 6-8% годовых. Позволяет клиентам со взносами от 100 000 рублей получить прибыль. Срок программы вы можете выбрать 1 год или 2 года. Для тех, кто боится замораживать средств более чем на 2 года. При минимальном взносе в 100 000 рублей ваш доход составит на 1 год — 9 000 рублей, на 2 года — 25 000 рублей.
Кешбэк. Уникальный продукт, который предлагает ежегодный возврат 32% от взноса на протяжении пяти лет. Например, если клиент вносит 100 000 рублей ежегодно, то он получит обратно 32 000 рублей каждый год, а по завершении срока — все внесенные средства. Программа подходит для клиентов, желающих использовать часть средств ежегодно.
Гарантированный доход. Долгосрочная программа — для тех, у кого есть накопления и они не понадобятся в ближайшие 5 лет. Для тех, кто хочет, чтобы их средства работали за них, а ни «лежали под подушкой». Если программа оформлена на 5 лет, то при ежегодном взносе в 100 000 рублей, доход вы получаете 185 000 рублей за весь срок. На 6 лет — 300 000 рублей.
Финансовая опора. Долгосрочная программа, которая даёт возможность зафиксировать ставку в 16% годовых на 5 лет, не смотря на колебания финансовых рынков и ставки ЦБ. Вложив 100 000 рублей единоразово в программу на 5 лет получаете доход в 80 000 рублей.
Валютный доход. Также долгосрочная программа на 3 и 5 лет для клиентов, которые хотят диверсифицировать накопления и добавить в финансовый план валютную составляющую. Доход рассчитывается в долларах, а выплата производится в рублях по курсу ЦБ на дату выплаты: при ослаблении рубля её размер может увеличиться. Вкладываете 100$ на 5 лет — получаете свой взнос 100$ плюсом еще 40$ сверху. На странице продукта через онлайн калькулятор можно рассчитать доход при любом взносе до 50 000$.
Растущий капитал. Подходит клиентам, которые готовы разместить свободные средства на пять лет, зафиксировать доходность и сохранить возможность досрочно вернуть деньги при необходимости. Программа предусматривает доходность 14% годовых, фиксированную в договоре. Со второго года можно вернуть всю сумму взноса, а с третьего — взнос вместе с доходом. При завершении срока клиент получает внесённые средства и максимальный доход по программе. При вложении в программу 100 000 рублей 1 раз при оформлении полиса получаете 70 000 рублей дополнительно через 5 лет.
Ваши деньги не просто «лежат под подушкой», а работают за вас и приносят дополнительный доход. Каждая из этих программ имеет свои особенности, с условиями вы можете ознакомиться на сайте «Ренессанс Жизнь».
Важно! Все значения годовых доходностей и суммы актуальны на дату публикации и могут меняться вслед за ключевой ставкой ЦБ. Перед оформлением проверяйте действующие условия на сайте «Ренессанс Жизнь» и в договоре.Как выбрать подходящую программу НСЖ?
При выборе программы НСЖ в 2026 году стоит учитывать:
Срок действия полиса: долгосрочные программы обычно обеспечивают большую доходность.
Минимальную сумму взноса и частоту платежей.
Условия и дополнительные опции защиты.
Финансовую устойчивость выбранной страховой компании.
Почему в «Ренессанс Жизнь» ставки выше?
Высокие ставки по накопительному страхованию жизни (НСЖ) в ООО «СК «Ренессанс Жизнь» — это результат грамотной инвестиционной стратегии, линейки программ и финансовой устойчивости компании. В отличие от банковских вкладов, страховые компании могут инвестировать средства клиентов в широкий спектр инструментов, включая государственные облигации, корпоративные займы и низковолатильные активы, что позволяет стабильно поддерживать и гарантировать клиентам доходность выше среднерыночной. Кроме того, использование финансовых резервов, налоговых льгот и долгосрочного управления активами позволяет «Ренессанс Жизнь» предлагать повышенные ставки, что значительно превышает доходность классических инструментов накопления.
Кому подходит НСЖ, а кому — нет
НСЖ подойдёт, если вы:
хотите копить на конкретную цель и не «сорваться»;
хотите накопить и не переживать за сохранность денег;
ищете альтернативу вкладу с дополнительной защитой;
не хотите разбираться в тонкостях инвестирования;
хотите обезопасить близких на случай непредвиденных ситуаций.
НСЖ не подойдёт, если вы:
тем, кто не уверен в регулярности своего дохода и не сможет своевременно вносить взносы;
людям, которые предпочитают продукты с более высокой доходностью и готовы идти на риск;
инвесторам, ожидающим быстрой ликвидности и свободного доступа к накопленным средствам.
Как выбрать страховую компанию
Прежде чем подписывать договор, пройдитесь по короткому чек-листу:
Срок работы и репутация. Сколько лет компания на рынке, есть ли она в рейтингах надёжности.
Государственное регулирование. Компания должна иметь лицензию и быть под контролем Банка России (проверить можно на сайте регулятора).
Прозрачность условий. Вам понятно, сколько вы получите, что будет при досрочном расторжении и какие есть исключения.
Размер выкупной суммы по годам. Ознакомьтесь с таблицей выкупных сумм — это честный индикатор.
Удобство сервиса. Онлайн-оформление, поддержка, возможность получить консультацию.
Заключение: почему НСЖ — это не просто накопление
Накопительное страхование жизни — инструмент для долгосрочных целей с тройной выгодой. Вы копите капитал, защищаете семью и получаете налоговый бонус до 88 000 ₽.
Ключевые выводы:
НСЖ даёт гарантированную доходность — доходность зафиксирована в договоре и не снизится при обвале рынков.
Продукт подходит для дисциплинированных накопителей — регулярные взносы помогают дойти до цели.
Досрочное расторжение невыгодно — выкупная сумма в первые годы меньше внесённого.
С 2027 года взносы застрахованы государством — гарантия до 2,8 млн рублей.
Доход по программам ООО «СК «Ренессанс Жизнь» вы можете рассчитать через онлайн-калькулятор на страницах продуктов. Если есть вопросы, то вы можете их задать нашим специалистам.
Часто задаваемые вопросы
Что такое НСЖ простыми словами?
Это договор со страховой компанией, который совмещает накопление дополнительного капитала и страховку. Вы вносите деньги, в конце срока забираете их с доходом, а всё это время ваша жизнь застрахована.
Чем НСЖ отличается от вклада?
Основные отличия НСЖ от вклада заключаются в страховой защите, возможности получения налогового вычета и юридическая защита денег, но пока без гарантии АСВ и с потерями при досрочном выходе.
Можно ли досрочно снять деньги?
Да, но вы получите выкупную сумму, которая в первые годы может быть меньше взносов. Перед подписание страхового договора оцените риски и ознакомитесь с выкупными суммами.
Что будет, если пропустить взнос?
По регулярным программам пропуск может привести к расторжению договора и потере части средств. Условия смотрите в договоре.
Делится ли НСЖ при разводе?
Нет. Деньги по договору НСЖ не относятся к совместно нажитому имуществу и поэтому не делятся при разводе.
Застрахованы ли взносы по НСЖ государством?
С 1 января 2027 года — да, на сумму до 2,8 млн рублей. До этой даты гарантия не действует.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией, офертой или призывом к действию. Условия программ, ставки, налоговые правила и нормы законодательства могут меняться — перед принятием решения сверяйтесь с договором и первоисточниками.
Похожие статьи
Разделы портала
Популярное за неделю
Темы
Вы зарабатываете с нами
Финансовая опора
Гарантированный доход