


Популярно
Выгодный старт
Рассказываем куда вложить деньги на короткий срок.
Содержание:
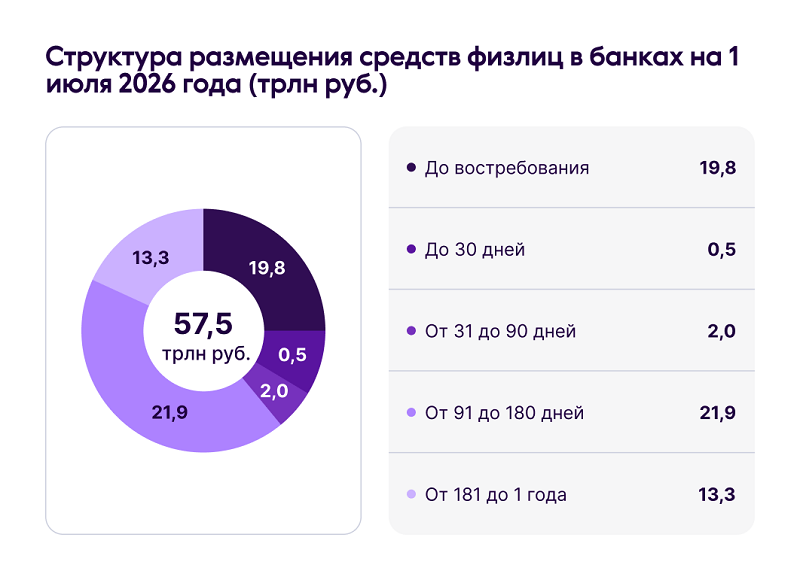
Поиск вариантов для краткосрочных вложений становится особенно актуальным, когда деньги понадобятся через несколько месяцев или год. В такой ситуации важно не только получить доход, но и не потерять доступ к накоплениям. Краткосрочные продукты довольно популярные среди населения. Ниже представлена диаграмм по данным Банка России со структурой размещения средств физических лиц в банках на июль 2026 года:
Осенью 2026 года банки начали активнее повышать ставки по коротким продуктам. По данным Frank RG, на 2 сентября средняя доходность по месячным вкладам до 11,3 % годовых, для трёхмесячных вкладов — до 12,3% годовых, полугодовых — до 11,8% годовых, на 1 год — до 10,7 % годовых.
В начале сентября несколько крупных банков предлагали по трёхмесячным депозитам до 16,5% годовых. Директор по сберегательным продуктам «Финуслуг» Денис Донских в материале портала Коммерсант объяснил эту ситуацию тем, что банки используют сроки до четырёх месяцев для управления ликвидностью. Поэтому именно на коротких вкладах могут появляться наиболее высокие ставки. Также он обращает внимание на то, что повышенная доходность часто действует только для новых клиентов, новых денег или при выполнении дополнительных условий. Например, банк может установить лимит суммы, потребовать покупки по карте или подключение платной подписки.
Рынок предлагает не только вклады. Накопительный счёт позволяет пользоваться деньгами без закрытия продукта. Накопительное страхование жизни может сочетать фиксированный доход и страховую защиту. Для тех, кто готов принять инвестиционный риск, существует долевое страхование жизни, где итог зависит от стоимости паёв фонда.
Выбор зависит от срока и цели. Если деньги могут понадобиться в любой момент, важна возможность снять их без потери процентов. Если сумма точно свободна до конкретной даты, можно сравнить вклад, НСЖ и другие инструменты по ставке, условиям досрочного выхода и уровню риска.
Вклад подойдёт, если вы готовы не снимать деньги до окончания срока. Ставка обычно известна заранее. Проценты начисляются на первоначальную сумму и выплачиваются в конце срока или ежемесячно. При досрочном закрытии вклада банк может пересчитать доход по ставке до востребования. Поэтому этот вариант лучше выбирать, когда дата покупки или крупного платежа уже известна.
Капитализация означает, что начисленные проценты прибавляются к основной сумме вклада. В следующем месяце доход начисляется уже на увеличенный остаток. Такой вклад может принести немного больше, чем вклад без капитализации. Разница обычно становится заметнее на сроке от шести месяцев, особенно если проценты начисляют ежемесячно.
Накопительный счёт удобен, если деньги могут понадобиться раньше срока. Его можно пополнять и снимать без закрытия счёта. Проценты банки начисляют на ежедневный или минимальный остаток за месяц. От этого зависит итоговый доход. В августе отдельные банки повышали максимальные ставки по накопительным счетам. У одного из банков ставка достигла 16% годовых, но действовала только на ограниченную сумму и при выполнении дополнительных условий.
Накопительное страхование жизни, или НСЖ, сочетает накопление денег и страхование жизни. У коротких программ фиксированный срок и заранее известный доход. Перед оформлением договора проверьте размер взноса, условия досрочного расторжения, дату выплаты, перечень страховых рисков и порядок расчёта выкупной суммы.
Долевое страхование жизни, или ДСЖ, сочетает страховую защиту и покупку паёв инвестиционного фонда. Часть взноса направляется на инвестиции, а часть идёт на страхование. Доходность по ДСЖ не гарантирована. Она зависит от стоимости паёв, которая может как вырасти, так и снизиться.
Какой бы продукт вы ни выбрали, проверьте условия капитализации, пополнения, частичного снятия, досрочного расторжения и размер выкупной суммы.Ставка сама по себе не показывает, сколько вы заработаете. Например, 14% годовых по вкладу на три месяца дадут около 3,5% дохода за весь срок. Поэтому сравнивайте не только процент, но и срок, возможность снять деньги раньше и условия повышенной ставки.
Срок | Какие инструменты рассмотреть | Ориентир по ставкам |
1 месяц | · накопительный счёт · краткосрочный вклад | · накопительные счета: до 15,5% годовых, · вклад: до 16% годовых (спец условия). |
3 месяца | · вклад без капитализации · вклад с капитализацией · накопительный счёт · накопительное страхование жизни (НСЖ) | · накопительные счета: до 14% годовых, · вклад с капитализацией (без пополнения): до 13,96% годовых, · вклад без капитализации: до 19% годовых, · НСЖ Выгодный старт от ООО «СК «Ренессанс Жизнь»: 16% годовых. |
4 месяца | · вклад без капитализации · вклад с капитализацией · накопительный счёт | · вклад без капитализации: до 14,7 годовых, · вклад с капитализацией: до 12,91 годовых, · накопительный счёт: до 13,5% годовых. |
6 месяцев | · вклад без капитализации · вклад с капитализацией · накопительный счёт | · вклад без капитализации: до 14,2% годовых, · вклад с капитализацией: до 13,67% годовых, · накопительный счёт: до 13,5% годовых. |
9 месяцев | · вклад без капитализации · вклад с капитализацией | · вклад без капитализации: до 14% годовых, · вклад с капитализацией: до 12,91% годовых. |
1 год | · вклад без капитализации · вклад с капитализацией · НСЖ · ДСЖ | · вклад без капитализации: до 13,9 годовых, · вклад с капитализацией: до 13,01 годовых, · НСЖ от ООО «СК «Ренессанс Жизнь»: 16% годовых, · ДСЖ Тренд 365 от ООО «СК «Ренессанс Жизнь»: ожидаемая доходность до 17,5% годовых. |
Ставки взяты по данным финансового маркетплейса Банки.ру на дату 07.09.2026. Ставки приняты без учета бонусных ставок от банков, но с учетом спец условий «новый клиент», «деньги» и др. Таблица ставок приведена для примера, при изменении суммы взноса могут менять ставки и условия продуктов.
Если деньги могут понадобиться в любой день, лучше открыть накопительный счёт. Он позволяет снять сумму без закрытия договора. Однако высокая ставка может действовать только на ограниченный остаток, в течение промопериода или при выполнении условий банка.
Также можно на месяц рассмотреть краткосрочный вклад. Но этот продукт вам подойдёт, если вы подходите по условиям банка для предоставления повышенной ставки. Также обычно у вклада на короткий срок недоступно пополнение и снятие, то есть вы не сможете получить ваши деньги до окончания срока действия продукта. На момент написания статьи по данным Банки.ру процентная ставка доходит до 16%.
На три месяца можно открыть вклад, если важна фиксированная ставка. По данным Банки.ру, в начале сентября банки предлагают доходность по трёхмесячным вкладам в среднем 13-14% годовых (без учета бонусной ставки). На рынке встречаются и более высокие предложения. Но такие условия могут распространяться, например, только на новых клиентов.
Если нужен доступ к деньгам, подойдёт накопительный счёт. Повышенная ставка может изменить в течение этих трех месяцев, потому что она зависит от ключевой ставки ЦБ.
Ещё один вариант — НСЖ «Выгодный старт» от ООО «СК «Ренессанс Жизнь». Программа на 3 месяца с гарантированной доходность 16% годовых и взносом от 30 000 до 100 000 рублей. Данный продукт доступен только для новых клиентов. Размер взноса можно увеличить до 500 000 рублей при оформлении пятилетнего НСЖ на персонализированную сумму.
Для срока около четырёх месяцев подойдёт вклад без капитализации, если проценты нужны в конце срока. Вклад с капитализацией будет удобнее, если банк ежемесячно прибавляет начисленные проценты к основной сумме.
Именно сроки до четырёх месяцев становятся для банков основным инструментом управления ликвидностью. Поэтому в период изменения ключевой ставки кредитные организации могут предлагать по таким депозитам более привлекательные условия, чем по длинным продуктам.
Накопительный счёт на такой срок стоит выбирать, если есть вероятность, что средства понадобятся до окончания срока программы.
На полгода обычно выбирают вклад. Он позволяет заранее понять, какую сумму вы получите в конце срока. Можно рассмотреть вклад с капитализацией, если проценты не нужны ежемесячно.
По данным Банки.ру, в начале сентября банки по полугодовым вкладам предлагают от 11,9% до 14% годовых. Обращайте внимание на специальные условия для программ с более высокой доходностью.
Накопительный счёт тоже вариант, но его ставка не фиксируется на весь период и может
На девять месяцев чаще выбирают вклад с капитализацией или без неё. Если вы не планируете использовать проценты до окончания договора, капитализация поможет немного увеличить итоговую сумму.
В начале сентября по данным Банки.ру крупные банки по девятимесячным вкладам предлагают доходность от 11,75% до 14% годовых. Повышенные ставки 13-14% годовых предлагаются в основной массе новым клиентам или при условии, что вклад открывается только на сумму «новых» денег.
На год выбор шире. Вклад или НСЖ подойдут тем, кому важна фиксированная доходность.
Можно рассмотреть НСЖ «Уверенный выбор» от ООО «СК «Ренессанс Жизнь». Программа рассчитана на 1 год. А недавно ООО «СК «Ренессанс Жизнь» расширила линейку этого продута и теперь можно оформить данную программу сроком на 2 год с более выгодными условиями. Первые три месяца доход начисляется с гарантированной доходностью 18% годовых, а следующие девять месяцев — по 6% годовых. Минимальный взнос составляет 100 000 рублей.
ДСЖ также можно рассмотреть, как годовой продукт увеличения дохода. Программа «Тренд 365» от ООО «СК «Ренессанс Жизнь» подходит тем, кто готов принять инвестиционный риск. Ожидаемая доходность составляет до 17,5% годовых. При этом доходность не гарантирована и зависит от стоимости паёв.
Мнения экспертов рынка:
По оценке руководителя продукта «Вклады» маркетплейса «Сравни» Евгения Чейченцева, средняя максимальная ставка крупнейших банков может вырасти до 13,5–14,5% годовых. При этом управляющий директор «Эксперт РА» Юрий Беликов считает, что банки будут повышать ставки выборочно. По его мнению, наиболее доступные и востребованные вклады могут не получить существенного роста доходности.Источник: материал портала Коммерсант
Для примера возьмём сумму 100 000 рублей и ставку 15% годовых. Такая ставка использована как условный ориентир. Расчёт не является прогнозом и не учитывает условия конкретного банка.
Срок | Вклад без капитализации, рублей | Вклад с ежемесячной капитализацией, рублей | Вклад с ежедневной капитализацией, рублей |
1 месяц | 101 250 | 101 232,88 | 101 240,25 |
3 месяца | 103 750 | 103 786,54 | 103 809,74 |
4 месяца | 105 000 | 105 108,75 | 105 140,43 |
6 месяцев | 107 500 | 107 672,69 | 107 720,34 |
9 месяцев | 111 250 | 111 795,11 | 111 870,17 |
1 год | 115 000 | 116 075,38 | 116 179,87 |
Вклад без капитализации за год даст 15 000 рублей дохода. При ежемесячной капитализации доход составит около 16 075,38 рублей, а при ежедневной — 16 179,87. Фактическая сумма может отличаться, потому что банки считают проценты по количеству дней в месяце и году.
Возьмём условные условия: 15% годовых первые два месяца и 12% годовых с третьего месяца. Предположим, что на счёте весь срок лежат 100 000 рублей, а деньги не снимают и не пополняют.
Срок | Итоговая сумма, рублей |
1 месяц | 101 250 |
3 месяца | 103 500 |
4 месяца | 104 500 |
6 месяцев | 106 500 |
9 месяцев | 109 500 |
1 год | 112 500 |
Этот расчёт условный. На практике банк может начислять проценты на ежедневный или минимальный остаток. Если снять деньги в течение месяца, доход может быть ниже.
По условиям программы «Выгодный старт» доходность составляет 16% годовых при сроке 3 месяца.
Если внести 100 000 рублей:
доход за 3 месяца составит 4 000 рублей;
итоговая выплата в конце срока составит 104 000 рублей.
Расчёт:
100 000 × 16% × 3 / 12 = 4 000 рублей
По программе «Уверенный выбор» первые 3 месяца действует ставка 18% годовых, а следующие 9 месяцев — 6% годовых.
Если внести минимальные 100 000 рублей:
доход за первые 3 месяца: 100 000 × 18% × 3 / 12 = 4 500 рублей;
доход за следующие 9 месяцев: 100 000 × 6% × 9 / 12 = 4 500 рублей;
общий доход за год: 9 000 рублей;
итоговая сумма выплат: 109 000 рублей.
Первый доход клиент получает через три месяца. Остальная сумма выплачивается в конце срока по условиям программы.
Рассмотрим взнос 100 000 рублей в программу «Тренд 365»:
52% взноса, или 52 000 рублей, направляется на покупку паёв;
48%, или 48 000 рублей, направляется на страховую часть;
защита капитала составляет 50%.
Минимальная защищённая стоимость инвестиционной части составит:
52 000 × 50% = 26 000 рублей
То есть защита капитала в этом примере равна 26 000 рублей. Это 26% от первоначального взноса в 100 000 рублей.
Если стоимость паёв за год вырастет на 10%, инвестиционная часть увеличится до:
52 000 × 1,10 = 57 200 рублей
Если стоимость паёв снизится на 20%, её стоимость составит:
52 000 × 0,80 = 41 600 рублей
Если стоимость паёв опустится ниже защищённого уровня, для инвестиционной части применяется защита в размере 26 000 рублей. Это не расчёт итоговой выплаты по договору. Порядок выплат, страховая сумма и условия защиты определяются договором страхования и правилами фонда. Доходность ДСЖ не гарантирована. Она зависит от динамики стоимости паёв.
Для срока до трёх месяцев важнее всего доступ к деньгам. Здесь обычно удобен накопительный счёт или короткий вклад.
Сейчас банки особенно заинтересованы в коротких депозитах и самые высокие ставки могут появляться на сроке до четырёх месяцев. Но повышенная доходность часто связана с дополнительными условиями: новыми деньгами, лимитом суммы или активностью по карте.
Если деньги можно не трогать от трёх месяцев до года, стоит сравнить вклады и краткосрочные НСЖ с фиксированными условиями. ДСЖ подходит только для той части накоплений, которую вы готовы инвестировать. Доход по нему не гарантирован, а стоимость паёв может снизиться.
Материал носит информационный характер и не является индивидуальной инвестиционной или финансовой рекомендацией.