Уверенный выбор
Страхование
05 October 2026
Прочтение: 20 минут
Что такое накопительное страхование жизни (НСЖ)
Рассказываем в подробностях что такое накопительное страхование жизни (НСЖ).
Содержание:
Накопительное страхование жизни — это вид страхования, с помощью которого можно накопить необходимую сумму к нужному сроку и застраховать свою жизнь от непредвиденных обстоятельств. Вы регулярно вносите взносы, получаете заранее известный доход, а ваша жизнь под защитой на весь срок договора.
За последние два года накопительное страхование жизни стало одним из самых быстрорастущих финансовых продуктов в стране. Немного цифр: в первом полугодии 2026 года объем страхового рынка увеличился на 14,4% год к году, если рассматривать цифры второго квартала 2026 года, то рост на 17,3%.
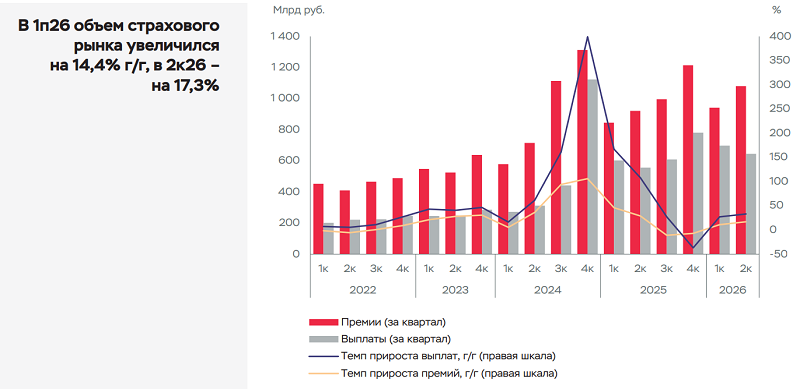
Источник: Банк России «Обзор ключевых показателей деятельности страховщиков»
И основной вклад в рост премий в первом полугодии 2026 года также по отчету Банка России внесло именно НСЖ.
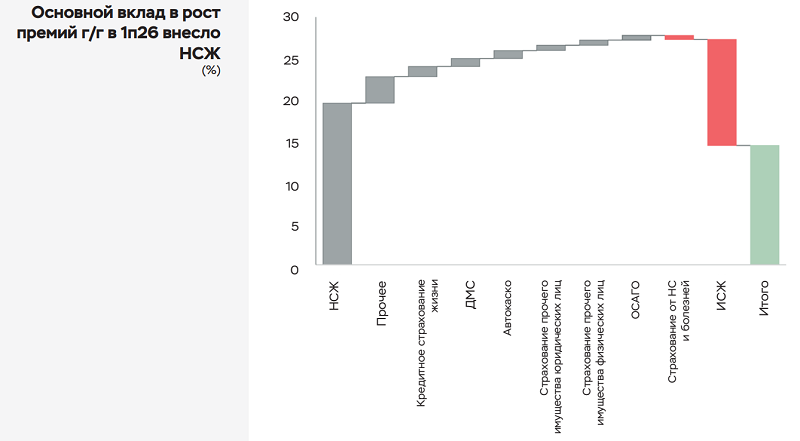
Источник: Банк России «Обзор ключевых показателей деятельности страховщиков»
За первое полугодие 2026 года взносы по НСЖ достигли 864 млрд рублей — это в полтора раза (+66%) больше, чем за тот же период годом ранее. Только за II квартал собрали около 500 млрд рублей.
Такой взрывной рост во многом связан с высокой ключевой ставкой (на заседании 11 сентября 2026 года Банк России сохранил её на уровне 14%): страховщики предлагали доходность на уровне банковских вкладов, и люди переносили деньги из депозитов в короткие НСЖ. В первом квартале 2026 года около 80% договоров НСЖ приходилось на программы с доходностью, сопоставимой с депозитами. Это значит две вещи. Первая — продукт стал массовым и понятным. Вторая — если ставки в экономике снижаются, снижается и доходность новых программ.
Совет эксперта: цифры роста рынка — это не гарантия вашей личной выгоды. Они лишь показывают, что продукт стал популярным. Ваш результат определяет один документ — договор, который вы подписываете.По своей сути, НСЖ совмещает функции страхования и долгосрочного инвестирования. Если с застрахованным случается несчастье, страховая компания выплачивает компенсацию его близким, а если страховой случай не наступает, клиент получает накопленную сумму с процентами по окончании срока договора.
Полиса накопительного страхования сочетает несколько функций:
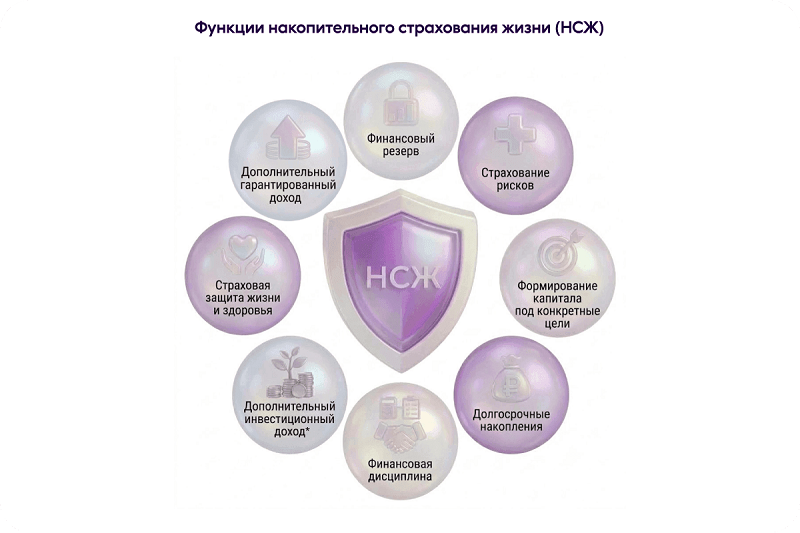
*- на рынке есть полисы НСЖ с негарантированным инвестиционным доходом. В линейке программ Ренессанс Жизнь представлены полисы с гарантированной доходностью, прописанной в условиях договора.
Разберём, как именно работает накопительное страхование, что оно может предложить, и в чём его преимущества и особенности.
Как работает накопительное страхование жизни?
После заключения договора с клиентом страховая компания обязуется предоставлять страховую защиту и одновременно формировать накопления за счёт регулярных взносов. Эти взносы распределяются на две части:
Страховая часть — предназначена для покрытия страховых рисков, таких как смерть или потеря трудоспособности.
Накопительная часть — направляется на инвестиции для увеличения капитала клиента.
Средства, которые поступают в накопительную часть, инвестируются в финансовые инструменты: обычно это облигации, депозиты и другие низкорисковые активы, что обеспечивает стабильность доходности. Благодаря этому клиент по окончании срока действия договора получает не только свои взносы, но и доход от вложений, а в случае наступления страхового случая его семья получает страховую сумму независимо от того, сколько взносов уже было сделано.
Взнос по полису делится внутри страховой компании на страховой резерв (выплаты по страховым случаям) и инвестиционный фонд (вложения в консервативные активы). По окончании срока клиент получает взносы и гарантированный доход.
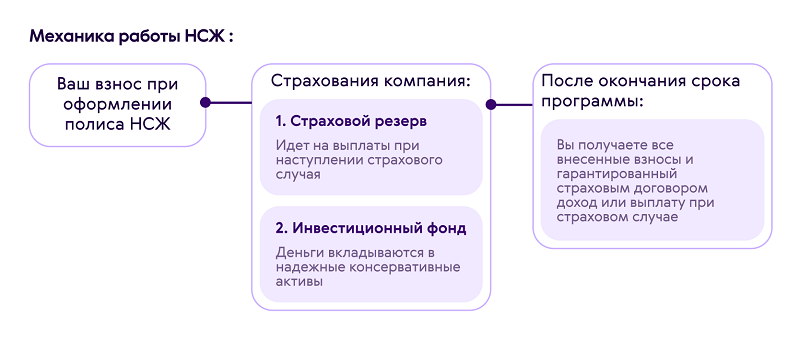
Как это работает по шагам:
Договор накопительного страхования жизни заключается на срок от 1 до нескольких десятков лет.
Вы определяете сумму, которую хотите накопить к концу договорного периода и вносите платёж единоразово или ежегодно.
На весь срок действия договора вы находитесь под защитой. Страховая компания осуществит страховую выплату при гибели застрахованного выгодоприобретателям, либо наследникам.
По истечении срока договора вы получаете накопленную сумму с учетом дополнительного дохода.
Какие есть НСЖ: классификация
Условия у разных компаний отличаются. Разберём, по каким признакам делятся программы, чтобы вы понимали, что именно сравнивать.
Рассмотрим какие полисы НСЖ классифицируются.
По сроку действия договора
Краткосрочные программы — от нескольких месяцев до года. Подходят, чтобы «попробовать» продукт и не брать на себя длинных обязательств.
Долгосрочные (от 3 лет и более) — для больших целей: капитал к важной дате, резерв, подготовка к крупным расходам.
По способу внесения взносов
Полисы могут отличаться по периодичности оплаты:
единовременный взнос: клиент сразу вносит всю сумму при оформлении договора. После этого программа действует в течение установленного срока, а страховая защита сохраняется по условиям договора.
регулярные взносы: клиент платит не всю сумму сразу, а по выбранному графику — ежемесячно или ежегодно. Такой формат удобен тем, кто хочет копить постепенно и заранее планировать нагрузку на бюджет.
По валюте страхования
Чаще всего НСЖ оформляется в рублях. Это классический вариант для тех, кто получает доход и планирует будущие расходы в рублях.
Также могут встречаться программы в иностранной валюте, например, в долларах. Такой вариант используют для диверсификации накоплений или если будущие расходы тоже предполагаются в валюте. Однако здесь важно учитывать валютный риск: итоговый результат будет зависеть не только от условий договора, но и от изменения курса.
По набору страховых рисков
В базовый набор рисков по НСЖ обычно входят дожитие до окончания срока договора и смерть застрахованного лица в ДТП. Если клиент доживает до конца срока, он получает предусмотренную договором выплату. Если наступает страховой случай, выплату получают выгодоприобретатели.
Некоторые программы включают дополнительные риски. Например, потерю трудоспособности, телесные повреждения в результате несчастного случая и др. Чем шире страховое покрытие, тем внимательнее нужно смотреть условия договора: какие события признаются страховыми, какие исключения предусмотрены и как рассчитывается выплата.
Особенности программ НСЖ
Важным условием накопительного страхования является то, что вы не можете забрать деньги досрочно без потери части средств.
Договор заключается на длительный срок, от 1 года.
Размер страхового взноса вы выбираете сами. Он зависит от срока договора и той суммы, которую вы хотите накопить.
Взносы нужно делать регулярно. Как часто – вы выбираете сами. Это похоже на платежи по кредиту, только вы вкладываете деньги в свое будущее, а не отчисляете проценты банку.
НСЖ гарантирует получение дополнительного дохода по ставке зафиксированной в условиях договора. Условия договора остаются неизменными, ставку нельзя поменять даже если на финансовых рынках обвал.
Если наступил страховой случай – страховая компания выплачивает деньги.
НСЖ и ИСЖ: в чём разница
Оба продукта — про страхование жизни плюс деньги. Но работают они по-разному. Коротко: НСЖ — про предсказуемость, ИСЖ — про потенциально больший доход, но с риском.
Параметр | НСЖ (накопительное) | ИСЖ (инвестиционное) |
Главная идея | Копить стабильно | Заработать на инвестициях |
Срок договора | от 1 года | долгосрочные |
Взносы | Регулярные или единовременный | Чаще единовременный |
Доходность | Гарантированная, фиксированная | Не гарантирована, зависит от рынка |
Риск | Минимальный | Средний |
Налоговый вычет | Да (при сроке от 5 лет) | Да (при сроке от 5 лет) |
Важно знать про ИСЖ в 2026 году. С 1 января 2026 года новые продажи стандартных полисов ИСЖ в России запрещены Банком России.Но с 1 июля 2026 года появился другой инвестиционный механизм с расчетной доходностью, в народе, НСЖ 2.0. Он доступен только квалицированным инвесторам с порогом входа от 6 млн рублей (дополнительная статья 11. Страхование жизни с доходностью).
Также на смену стандартного ИСЖ пришло долевое страхование жизни (ДСЖ) — это более прозрачный продукт. Часть взноса идет на покупку паев ПИФов и эти активы напрямую принадлежат клиенту. Проще говоря: классического ИСЖ на рынке больше не купить, а выбор сегодня — между предсказуемым НСЖ и более рискованным ДСЖ.
Совет эксперта: если вы не хотите разбираться в фондовом рынке и вам важно точно знать сумму на выходе — это НСЖ. Если готовы к тому, что доход может оказаться и нулевым ради шанса заработать больше — тогда стоит присмотреться к ДСЖ. Разные задачи — разные инструменты. А вот старый добрый ИСЖ с 2026 года уже не вариант.
Плюсы и минусы накопительного страхования жизни
Будем честны: идеальных финансовых продуктов не существует. У НСЖ, как и любого другого финансового-страхового инструмента, есть сильные стороны и есть ограничения, о которых лучше знать заранее.
Плюсы:
Два в одном: накопление и страховая защита.
Гарантированная доходность, зафиксированная в договоре, — её не «срежут» даже при обвале на рынках.
Налоговый вычет при сроке договора от 5 лет.
Юридическая защита: деньги в НСЖ не делятся при разводе и на них не могут наложить арест.
Финансовая дисциплина: регулярные взносы помогают реально дойти до цели, а не «проесть» накопления.
Минусы:
Потери при досрочном расторжении: в первые годы выкупная сумма может быть меньше внесённого.
Доходность обычно ниже, чем у рискованных инструментов (акции, фонды).
Долгие обязательства: деньги «заморожены» на срок договора. Но на страховом рынке сейчас есть и краткосрочные программы.
На взносы по НСЖ пока не распространяется система страхования вкладов АСВ (об этом отдельно ниже).
Риски и подводные камни НСЖ
Выкупная сумма в первые годы. Если расторгнуть договор рано, вернётся не вся сумма. По некоторым программам в первый год это может быть близко к нулю. Правило простое: не кладите в НСЖ деньги, которые могут срочно понадобиться.
Пропуск взносов. По регулярным программам пропуск платежа может привести к расторжению договора — с потерей части денег. Оценивайте нагрузку на бюджет трезво.
Доходность глобально от ставки ЦБ. Высокую ставку сейчас дают на фоне высокой ключевой ставки ЦБ. Новые программы при снижении ставок будут менее доходными.
Риск неверного выбора продукта. Иногда под видом «вклада с повышенной ставкой» человеку продают совсем другой продукт. Всегда уточняйте: это НСЖ, ИСЖ или депозит — это разные инструменты.
По мнению генерального директора СК «Ингосстрах-Жизнь» Владимира Черникова, сейчас клиенты придерживаются сберегательного поведения. Снижение ключевой ставки уже отразилось на динамике депозитов, о чем говорит прирост за I квартал 2026 лишь 0,5% против 14% за весь 2025 год. В приоритете инструменты, которые фиксируют повышенную ставку гарантированного дохода на длительный срок. Для этой задачи лучше всего подходит НСЖ. Источник: материал «Страхование жизни: что может крупнейший сегмент страхового рынка» издания Forbes
НСЖ — хороший продукт для конкретной задачи (копить + защищать жизнь + получить вычет), но плохая замена вкладу или брокерскому счёту, если вам нужна только доходность или быстрый доступ к деньгам.
Условия и виды выплат по договору НСЖ
Договор предусматривает два основных сценария выплат:
Страховая выплата при наступлении страхового случая. Если застрахованный человек погибает или теряет трудоспособность, страховая компания обязуется выплатить его близким страховую сумму.
Выплата накопленных средств и дохода по завершении срока договора. Если страховой случай не произошёл, клиент получает свои накопления и доход от инвестиций. Договор НСЖ можно использовать как инструмент планирования значительных расходов в будущем, например, на образование детей, создание пенсионного фонда или накопления на первоначальный взнос для ипотеки.
Налоговые льготы по НСЖ
По договорам НСЖ сроком от 5 лет можно оформить налоговый вычет по НДФЛ с суммы взносов (в пределах установленного лимита). Налоговый вычет увеличивает общую доходность долгосрочных программ, вы имеете возможно вернуть до 88 000 рублей (при уплате НДФЛ В 22%). Ниже визуально представлено как работает налоговый вычет:
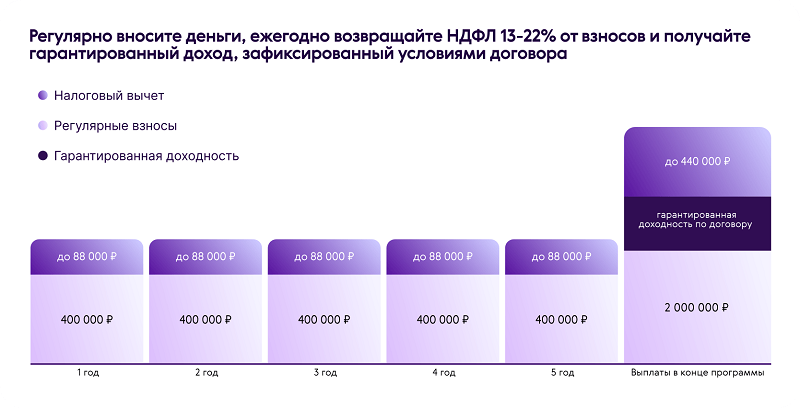
Примечание: без учета дополнительного негарантированного инвестиционного дохода.
Детали расчёта вычета, лимиты и порядок оформления мы разбираем в отдельной статье.
Чем НСЖ лучше банковского вклада?
Вклад — это хранение денег под процент. Накопительное страхование жизни же решает сразу несколько задач. Но и ограничения у него есть. Сравнение в таблице ниже.
Параметр | Банковский вклад | НСЖ |
Страховая защита жизни | Нет | Да |
Гарантия дохода | Да (по договору вклада) | Да (по договору со страховщиком) |
Налоговый вычет | Нет | Да (от 5 лет) |
Защита при разводе / от ареста | Нет | Да |
Досрочное снятие без потерь | Обычно да | Часто с потерей части средств |
Гарантия государства (АСВ) | Да, до 1,4 млн ₽ | Пока нет (см. ниже) |
Государственные гарантии: что важно знать
Банковские вклады застрахованы государством через АСВ (Агентство по страхованию вкладов) на сумму до 1,4 млн рублей. На взносы по НСЖ это будет распространяться с 1 января 2027 года и страховая сумма составит в 2 раза больше до 2,8 млн рублей.
Совет эксперта: пока система гарантирования для страхования жизни не запущена, главная ваша защита — надёжность самого страховщика. Смотрите на срок работы компании, её место в рейтингах и на то, что она под надзором ЦБ.Как я могу быть уверен, что мои деньги защищены?
Ваши накопления в рамках НСЖ надёжно защищены на нескольких уровнях:
Юридически: средства по полису не подлежат аресту, не делятся при разводе и не изымаются при банкротстве.
Финансово: страховая компания ООО «СК «Ренессанс Жизнь» — один из лидеров рынка с высокой устойчивостью, работает с 2000 года и проходит регулярный контроль ЦБ.
Стратегически: инвестиции распределяются по низкорисковым инструментам (гособлигации, корпоративные займы), а благодаря резервированию средств клиентские накопления не подвержены резким рыночным колебаниям.
Страховая часть: при наступлении страхового случая выплата всё равно производится (в рамках условий договора).
Какой доход можно получить по разным программам НСЖ?
Современные программы НСЖ адаптированы к различным потребностям и предлагают множество опций для клиентов. Рассмотрим продукты компании ООО «СК «Ренессанс Жизнь»:
Выгодный старт. Краткосрочная программа, разработанная для новых клиентов, которая приносит гарантированную доходность 16% годовых за три месяца. Доступно оформление онлайн. Подходит для «безболезненного» входа в мир инвестиций. При максимальном взносе в 100 000 рублей за 3 месяца получаете 4 000 рублей. Также через менеджера можно повысить лимит взноса в программу.
Уверенный Выбор. Программа с двумя выплатами — через три месяца с доходом 18-20% и по завершении года с доходом 6-8% годовых. Позволяет клиентам со взносами от 100 000 рублей получить прибыль. Срок программы вы можете выбрать 1 год или 2 года. Для тех, кто боится замораживать средств более чем на 2 года. При минимальном взносе в 100 000 рублей ваш доход составит на 1 год — 9 000 рублей, на 2 года — 25 000 рублей.
Кешбэк. Уникальный продукт, который предлагает ежегодный возврат 32% от взноса на протяжении пяти лет. Например, если клиент вносит 100 000 рублей ежегодно, то он получит обратно 32 000 рублей каждый год, а по завершении срока — все внесенные средства. Программа подходит для клиентов, желающих использовать часть средств ежегодно.
Гарантированный доход. Долгосрочная программа — для тех, у кого есть накопления и они не понадобятся в ближайшие 5 лет. Для тех, кто хочет, чтобы их средства работали за них, а ни «лежали под подушкой». Если программа оформлена на 5 лет, то при ежегодном взносе в 100 000 рублей, доход вы получаете 185 000 рублей за весь срок. На 6 лет — 300 000 рублей.
Финансовая опора. Долгосрочная программа, которая даёт возможность зафиксировать ставку в 16% годовых на 5 лет, не смотря на колебания финансовых рынков и ставки ЦБ. Вложив 100 000 рублей единоразово в программу на 5 лет получаете доход в 80 000 рублей.
Валютный доход. Также долгосрочная программа на 3 и 5 лет для клиентов, которые хотят диверсифицировать накопления и добавить в финансовый план валютную составляющую. Доход рассчитывается в долларах, а выплата производится в рублях по курсу ЦБ на дату выплаты: при ослаблении рубля её размер может увеличиться. Вкладываете 100$ на 5 лет — получаете свой взнос 100$ плюсом еще 40$ сверху. На странице продукта через онлайн калькулятор можно рассчитать доход при любом взносе до 50 000$.
Растущий капитал. Подходит клиентам, которые готовы разместить свободные средства на пять лет, зафиксировать доходность и сохранить возможность досрочно вернуть деньги при необходимости. Программа предусматривает доходность 14% годовых, фиксированную в договоре. Со второго года можно вернуть всю сумму взноса, а с третьего — взнос вместе с доходом. При завершении срока клиент получает внесённые средства и максимальный доход по программе. При вложении в программу 100 000 рублей 1 раз при оформлении полиса получаете 70 000 рублей дополнительно через 5 лет.
Ваши деньги не просто «лежат под подушкой», а работают за вас и приносят дополнительный доход. Каждая из этих программ имеет свои особенности, с условиями вы можете ознакомиться на сайте «Ренессанс Жизнь».
Важно! Все значения годовых доходностей и суммы актуальны на дату публикации и могут меняться вслед за ключевой ставкой ЦБ. Перед оформлением проверяйте действующие условия на сайте «Ренессанс Жизнь» и в договоре.Как выбрать подходящую программу НСЖ?
При выборе программы НСЖ в 2026 году стоит учитывать:
Срок действия полиса: долгосрочные программы обычно обеспечивают большую доходность.
Минимальную сумму взноса и частоту платежей.
Условия и дополнительные опции защиты.
Финансовую устойчивость выбранной страховой компании.
Почему в «Ренессанс Жизнь» ставки выше?
Высокие ставки по накопительному страхованию жизни (НСЖ) в ООО «СК «Ренессанс Жизнь» — это результат грамотной инвестиционной стратегии, линейки программ и финансовой устойчивости компании. В отличие от банковских вкладов, страховые компании могут инвестировать средства клиентов в широкий спектр инструментов, включая государственные облигации, корпоративные займы и низковолатильные активы, что позволяет стабильно поддерживать и гарантировать клиентам доходность выше среднерыночной. Кроме того, использование финансовых резервов, налоговых льгот и долгосрочного управления активами позволяет «Ренессанс Жизнь» предлагать повышенные ставки, что значительно превышает доходность классических инструментов накопления.
Кому подходит НСЖ, а кому — нет
НСЖ подойдёт, если вы:
хотите копить на конкретную цель и не «сорваться»;
хотите накопить и не переживать за сохранность денег;
ищете альтернативу вкладу с дополнительной защитой;
не хотите разбираться в тонкостях инвестирования;
хотите обезопасить близких на случай непредвиденных ситуаций.
НСЖ не подойдёт, если вы:
тем, кто не уверен в регулярности своего дохода и не сможет своевременно вносить взносы;
людям, которые предпочитают продукты с более высокой доходностью и готовы идти на риск;
инвесторам, ожидающим быстрой ликвидности и свободного доступа к накопленным средствам.
Как выбрать страховую компанию
Прежде чем подписывать договор, пройдитесь по короткому чек-листу:
Срок работы и репутация. Сколько лет компания на рынке, есть ли она в рейтингах надёжности.
Государственное регулирование. Компания должна иметь лицензию и быть под контролем Банка России (проверить можно на сайте регулятора).
Прозрачность условий. Вам понятно, сколько вы получите, что будет при досрочном расторжении и какие есть исключения.
Размер выкупной суммы по годам. Ознакомьтесь с таблицей выкупных сумм — это честный индикатор.
Удобство сервиса. Онлайн-оформление, поддержка, возможность получить консультацию.
Заключение: почему НСЖ — это не просто накопление
Накопительное страхование жизни остаётся востребованным инструментом для тех, кто ценит стабильность и предсказуемость. Его сила в сочетании трёх вещей: вы копите на цель, защищаете семью и получаете налоговый бонус.
Но подходить к нему нужно осознанно, это про долгий срок и дисциплину. Если это совпадает с вашими задачами — продукт будет работать на вас.
Часто задаваемые вопросы
Что такое НСЖ простыми словами?
Это договор со страховой компанией, который совмещает накопление дополнительного капитала и страховку. Вы вносите деньги, в конце срока забираете их с доходом, а всё это время ваша жизнь застрахована.
Чем НСЖ отличается от вклада?
Основные отличия НСЖ от вклада заключаются в страховой защите, возможности получения налогового вычета и юридическая защита денег, но пока без гарантии АСВ и с потерями при досрочном выходе.
Можно ли досрочно снять деньги?
Да, но вы получите выкупную сумму, которая в первые годы может быть меньше взносов. Перед подписание страхового договора оцените риски и ознакомитесь с выкупными суммами.
Что будет, если пропустить взнос?
По регулярным программам пропуск может привести к расторжению договора и потере части средств. Условия смотрите в договоре.
Делится ли НСЖ при разводе?
Нет. Деньги по договору НСЖ не относятся к совместно нажитому имуществу и поэтому не делятся при разводе.
Застрахованы ли взносы по НСЖ государством?
Пока система гарантирования (по аналогии с АСВ) для страхования жизни не действует. Её запуск запланирован с 1 января 2027 года.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией, офертой или призывом к действию. Условия программ, ставки, налоговые правила и нормы законодательства могут меняться — перед принятием решения сверяйтесь с договором и первоисточниками.
Похожие статьи
Разделы портала
Популярное за неделю
Темы
Вы зарабатываете с нами
Финансовая опора
Гарантированный доход